Aprovação de Crédito na Caixa: Passo a Passo para o MCMV
A aprovação de crédito na Caixa Econômica Federal para o Minha Casa Minha Vida envolve 5 etapas: simulação financeira, envio de documentos pessoais e comprovantes de renda, análise cadastral de risco de crédito, avaliação técnica do imóvel e assinatura do contrato de financiamento com garantia de entrega da obra.
A Caixa Econômica Federal é o principal agente operador de crédito imobiliário do Brasil e a instituição responsável por operacionalizar os recursos do FGTS no programa Minha Casa Minha Vida.
Embora o processo de financiamento gere dúvidas e receios em quem nunca comprou um imóvel, a concessão de crédito habitacional segue um roteiro técnico e estruturado. Quando o comprador está acompanhado por um Correspondente Caixa Credenciado, o processo se torna rápido, transparente e seguro.
Neste guia prático, detalhamos cada uma das etapas para você conquistar a sua carta de crédito aprovada sem dores de cabeça.
As 5 Etapas da Aprovação de Crédito na Caixa
Etapa 1: Simulação Financeira Inicial
Tudo começa com a análise da sua renda familiar bruta mensal. Nesta fase, define-se em qual das faixas do programa você se encaixa, qual a taxa nominal de juros aplicável (a partir de 4% ao ano nas faixas menores) e qual o valor máximo que a Caixa pode liberar para o seu perfil.
Etapa 2: Coleta e Auditoria de Documentos
O correspondente imobiliário recolhe e valida a documentação básica dos compradores. A correta apresentação dos documentos evita idas e vindas de pendências e acelera a liberação do parecer bancário.
Etapa 3: Análise Cadastral e de Risco de Crédito (Conformidade)
Os sistemas centrais da Caixa e os órgãos de proteção ao crédito (Serasa, SPC, SCR do Banco Central) avaliam a regularidade cadastral dos proponentes.
- A Caixa analisa se o comprometimento total da renda com dívidas preexistentes respeita o teto legal de até 30% da renda líquida familiar.
- O score de crédito e o histórico de pagamento são checados.
Etapa 4: Enquadramento do Imóvel e Garantia da Obra
Nos empreendimentos adquiridos na planta credenciados pelo programa, a construtora já possui a aprovação do projeto, o memorial de incorporação registrado no cartório de Registro de Imóveis e o seguro de garantia de término de obra (patrimônio de afetação). Isso simplifica e agiliza a liberação para o comprador final.
Etapa 5: Emissão e Assinatura do Contrato de Financiamento
Com o crédito deferido, a Caixa emite a via do contrato de financiamento habitacional, que possui força de escritura pública. Após a assinatura na agência ou via certificado digital credenciado, o contrato segue para registro em cartório.
O Que a Caixa Analisa para Deferir o Crédito?
Para aprovar o financiamento, a Caixa examina quatro elementos prioritários:
- Renda Familiar Comprovada: Aceita trabalhadores com carteira assinada (CLT), servidores públicos, autônomos e microempreendedores individuais (MEI) através de extratos bancários e declarações de imposto de renda.
- Capacidade de Pagamento: A prestação inicial do financiamento não pode ultrapassar 30% da renda mensal bruta comprovada.
- Ausência de Restrições Financeiras Impeditivas: Não pode haver pendências ativas nos cadastros do Serasa, SPC ou dívidas vencidas no Sistema de Informações de Créditos (SCR) do Banco Central.
- Composição de Renda: Você pode somar a sua renda com a de até 3 pessoas (cônjuge, noivo(a), pais, filhos ou irmãos) para aumentar o valor do crédito aprovado.
Documentação Necessária: Checklist do Comprador
Para dar entrada no processo sem atrasos, organize os seguintes comprovantes originais digitalizados:
- Documentos de Identificação: RG e CPF (ou CNH válida) de todos os compradores.
- Estado Civil: Certidão de nascimento (para solteiros) ou certidão de casamento/união estável com pacto antenupcial (se houver).
- Comprovante de Residência Atualizado: Conta de consumo (água, luz, gás ou telefone fixo) emitida nos últimos 60 dias.
- Comprovante de Renda:
- Assalariados CLT: 3 últimos holerites + Carteira de Trabalho digital (CTPS) com registro de vínculo ativo.
- Autônomos / MEI: Extratos bancários completos de conta corrente dos últimos 6 meses + Declaração de Imposto de Renda (IRPF) com recibo de entrega.
- Extrato do FGTS: Extrato analítico e atualizado obtido diretamente no aplicativo oficial do FGTS da Caixa.
Para consultar o guia de documentação aprofundado, leia o nosso guia de documentação para financiamento imobiliário.
Por Que Utilizar um Correspondente Caixa Credenciado?
Muitos compradores tentam buscar atendimento diretamente em filas de agências bancárias comuns, o que costuma demandar tempo e burocracia excessiva.
Como Correspondente Imobiliário Credenciado pela Caixa Econômica Federal (CRECI 041916-J), a Casa Maria Imóveis possui acesso direto ao sistema corporativo de crédito da Caixa (CIWEB). Nossa equipe monta o dossiê da sua proposta, resolve eventuais restrições cadastrais sanáveis e submete o processo com agilidade máxima.
O melhor de tudo: o serviço de análise e aprovação de crédito é 100% gratuito para o comprador.
Inicie agora mesmo a sua avaliação ou encontre o imóvel ideal através da nossa ferramenta interativa Descubra o Imóvel Ideal e conte com o suporte da Casa Maria para garantir a sua aprovação de crédito 100% gratuita pela Casa Maria.
Bairros Relacionados
Imóveis Recomendados
Oportunidades em destaque na Zona Norte de São Paulo.
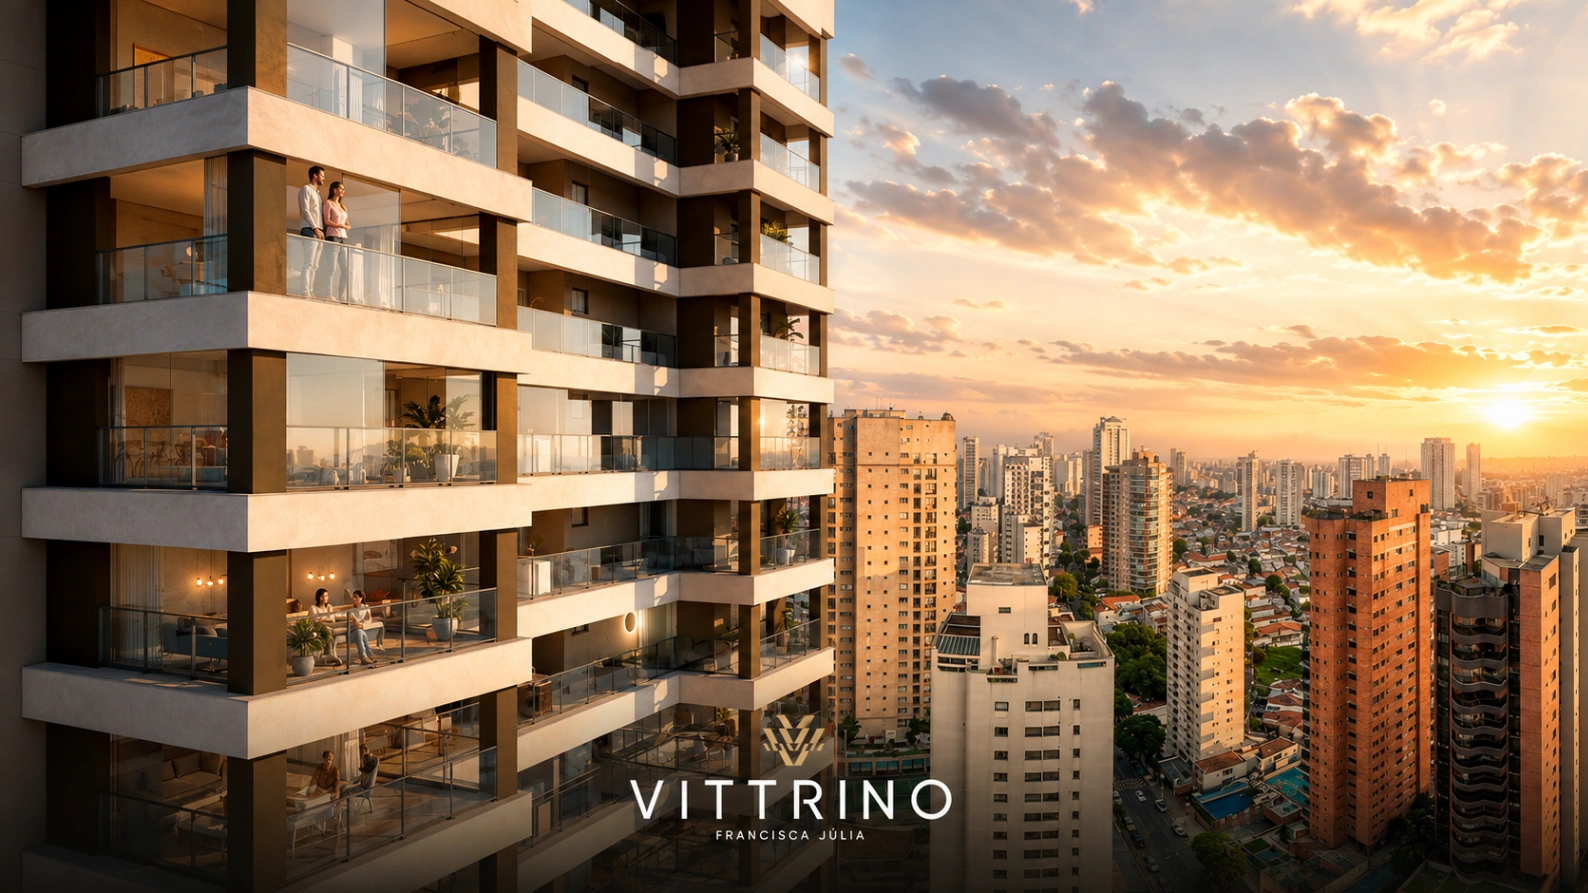
apartamento · Santana
Vittrino Francisca Júlia AW Realty - Apartamentos de Alto Padrão de 175m² a 695m² no Alto de Santana
Leia Também
Entrada Facilitada e FGTS no MCMV: Como Funciona na Zona Norte
Descubra como estruturar o pagamento da entrada na compra do seu apartamento na planta pelo Minha Casa Minha Vida. Saiba como somar FGTS, subsídio e parcelamento direto durante a construção.
Melhores Bairros da Zona Norte para MCMV: Ranking por Perfil
Guia comparativo definitivo com ranking dos bairros da Zona Norte de SP para o Minha Casa Minha Vida. Analisamos acesso ao metrô, perfil familiar e valor do metro quadrado.
Faixas do MCMV 2026: Renda, Juros e Teto em São Paulo
Guia definitivo das 4 faixas do Minha Casa Minha Vida 2026 em São Paulo: limites de renda familiar, taxas a partir de 4% ao ano, subsídios e a nova Faixa 4 de classe média até R$ 13.000.
Não sabe por onde começar?
Descubra seu imóvel ideal na Zona Norte de São Paulo em poucos minutos respondendo perguntas simples com nossa Inteligência Artificial.
Descobrir Meu Imóvel Ideal